TJRO decide que ICMS compensado deve ser incluído em repasses aos municípios
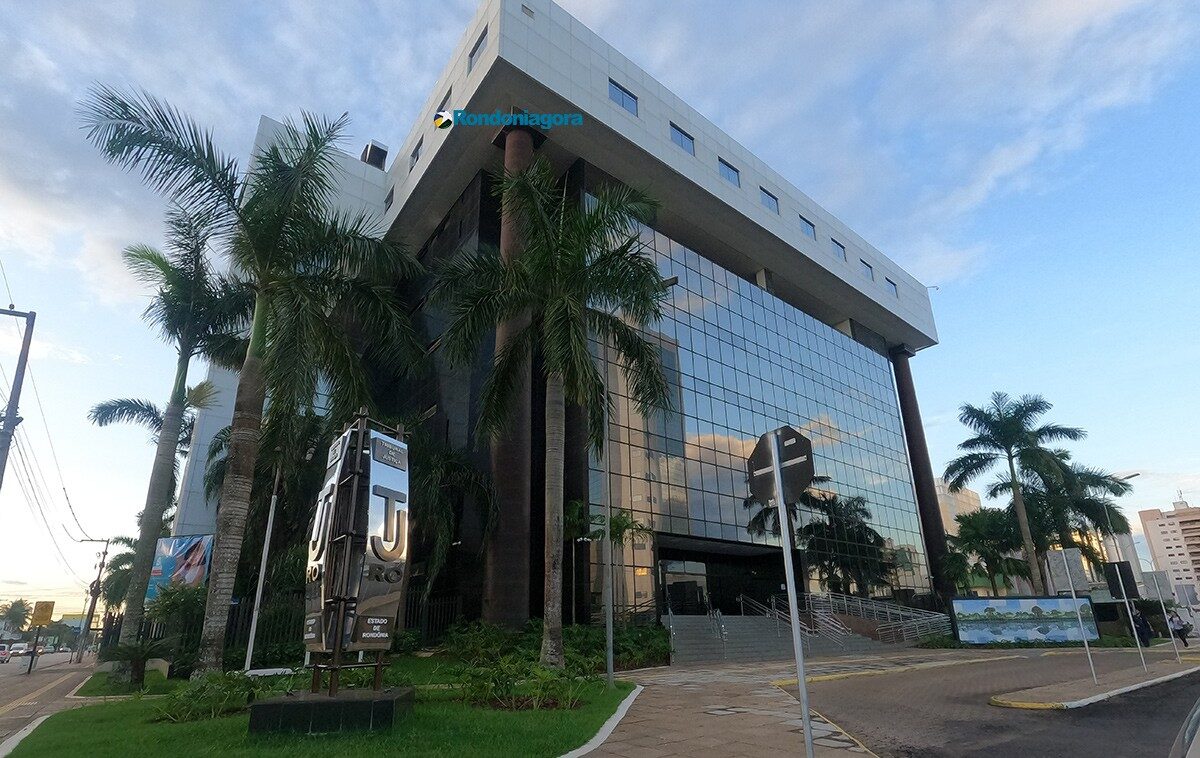
Foto: Jornal Rondoniagora / Rondonia Agora
por Redação Rondônia Hoje
Publicado em
O Tribunal de Justiça de Rondônia (TJRO) decidiu, por unanimidade, que valores de ICMS compensados em transações tributárias devem ser considerados no cálculo da parcela constitucional destinada aos municípios. A decisão foi proferida durante uma sessão do Tribunal Pleno nesta segunda-feira, 21 de outubro.
A Ação Direta de Inconstitucionalidade (ADI) que motivou o julgamento foi proposta pelo prefeito de Porto Velho contra o governador de Rondônia e o presidente da Assembleia Legislativa. O objetivo da ação era contestar partes da Lei Estadual 6.328/2026, que regulamenta os repasses de impostos aos municípios em situações de transações tributárias. O voto do relator, desembargador Osny Claro de Oliveira, foi seguido pelos demais desembargadores, que mantiveram os dispositivos da lei, mas definiram a interpretação adequada para que estivessem em conformidade com a Constituição.
O TJRO também rejeitou questionamentos sobre a legitimidade do prefeito para mover a ação e considerou prejudicado um agravo interno relacionado ao processo, convertendo a análise da medida cautelar em julgamento definitivo. Ao final, a ADI foi julgada parcialmente procedente.
A decisão do Tribunal estabelece que o valor efetivamente utilizado para quitar uma obrigação tributária, mesmo que por compensação, deve ser incluído no produto da arrecadação. Essa regra se aplica a valores pagos através de compensação, precatórios ou outras modalidades que possam gerar disponibilidade econômica ou reduzir passivos do Estado. Assim, a compensação de créditos tributários, desde que represente uma satisfação efetiva da obrigação, não deve ser desconsiderada para fins de cálculo de repasses, mesmo que não haja ingresso direto de dinheiro nos cofres públicos.
Entretanto, a decisão também diferencia a situação de descontos e abatimentos, que não são considerados na base de cálculo para os repasses, uma vez que não representam receitas efetivamente arrecadadas. O Tribunal destacou que a assinatura de um acordo tributário não gera imediatamente receita a ser compartilhada; somente quando houver satisfação total ou parcial da dívida, conforme os termos do acordo, os valores devem ser considerados.
Esse julgamento está atrelado a uma transação tributária firmada pelo Estado com a empresa Energisa, que envolveu um valor líquido de R$ 710.272.003,52. A controvérsia também envolvia uma estimativa de R$ 179,3 milhões que poderia ser destinada aos municípios, correspondendo a 25% de uma base de R$ 717.212.913,33 discutida anteriormente. Apesar da decisão do TJRO, não foi determinado o pagamento imediato desse montante aos municípios, mas estabelecido o critério jurídico para a repartição dos valores.
O procurador-geral do Estado, Thiago Alencar Alves Pereira, defendeu a constitucionalidade da legislação durante o julgamento, enquanto o procurador de Justiça Marcelo Lima, do Ministério Público de Rondônia, opinou pela improcedência da ação. Apesar das manifestações, os desembargadores decidiram por unanimidade acompanhar o voto do relator, interpretando os dispositivos da lei em conformidade com a Constituição.
Com informações de Rondonia Agora.